


Trade Republic: Bourse mobile
4,55.04K Avis
Caractéristiques de l’application
- Version
- 4.2640.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 10 000 000+
- Développeur
- Trade Republic Bank GmbH
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Quand on débute en investissement, le plus intimidant n’est pas toujours de choisir une action : c’est de savoir par où commencer sans confondre les menus, les ordres et les risques. Trade Republic vise justement à rendre la gestion de son argent accessible depuis un téléphone. À l’usage, j’y vois un point d’entrée assez lisible pour découvrir la bourse et suivre son épargne, à condition de garder en tête qu’une interface simple ne rend pas les placements sans risque.
À quoi s’attendre en ouvrant l’application
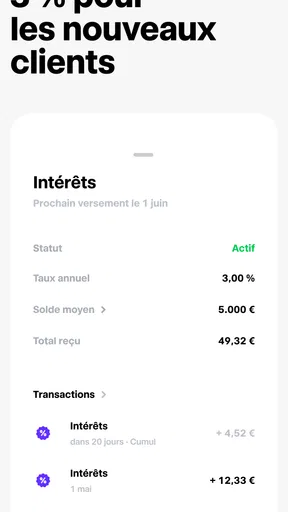
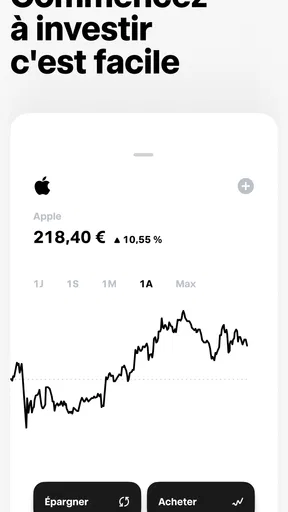
Trade Republic est une application de finance éditée par Trade Republic Bank GmbH. Elle s’adresse à ceux qui veulent consulter leurs placements et effectuer leurs opérations sans passer systématiquement par une plateforme de courtage conçue d’abord pour ordinateur. Son positionnement réunit investissement, dépenses et épargne dans une expérience mobile ; ce n’est donc pas seulement un écran de cotations à regarder de temps en temps.
L’application est gratuite au téléchargement, classée PEGI 3 et disponible sur Android à partir de la version 9. Elle est arrivée le 29 juillet 2018 et sa version actuelle est 4.2640.0. Avec plus de 10 millions d’installations, une moyenne de 4,5 issue d’environ 325 000 notes et quelque 5 000 avis, elle a déjà convaincu beaucoup d’utilisateurs. Ces chiffres donnent une idée de son adoption, mais ne disent pas si elle conviendra à votre façon d’investir.
Mon impression générale est que l’interface cherche à réduire les barrières d’entrée : on peut se concentrer sur une décision à la fois plutôt que de devoir comprendre tout un terminal financier. C’est appréciable quand on veut commencer modestement, vérifier son portefeuille ou instaurer une routine d’épargne. En revanche, la simplicité visuelle ne remplace ni l’apprentissage des marchés ni la lecture attentive des conditions d’une opération.
Si vous cherchez une plateforme destinée à analyser des graphiques en détail, comparer de nombreux outils techniques ou piloter une stratégie complexe, vous risquez de trouver l’expérience trop resserrée. Je la conseillerais davantage à la personne qui veut gérer ses placements courants dans une application claire qu’à celle qui veut faire de l’analyse active son activité quotidienne.
Avant de créer votre premier portefeuille
Je commencerais par décider à quoi l’application doit servir. Voulez-vous seulement vous familiariser avec l’investissement, organiser des versements réguliers, ou suivre des placements que vous avez déjà ? Cette distinction aide à éviter le piège classique du débutant : ouvrir l’application chaque jour, voir les variations, puis modifier son plan sous le coup de l’émotion.
Pour un premier usage, une bonne approche consiste à réserver un montant que vous pouvez laisser investi sans compromettre vos dépenses essentielles. Les marchés peuvent baisser, et une action ou un fonds n’est pas un compte d’épargne garanti. Si votre priorité est de conserver une somme immédiatement disponible et prévisible, un produit d’épargne adapté à cet objectif sera probablement plus approprié qu’un placement en bourse.
À lire avant de choisir

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus

UNO!™ : trois minutes pour transformer une pause en duel tactique

Village City Life Building : bâtir un village ne suffit plus

LG ThinQ : une télécommande pratique, mais pas une maison autonome

Moto X3M : des reprises souples, mais une progression parfois floue
La marque peut aussi donner l’impression que toutes les fonctions relèvent d’un même besoin, alors que dépenser, épargner et investir répondent à des objectifs différents. Je vous conseille de les séparer mentalement, même si vous les consultez au même endroit : l’argent destiné aux factures du mois ne devrait pas être confondu avec celui que vous acceptez d’exposer aux fluctuations du marché.
La première configuration, sans se précipiter
Après l’installation, prenez le temps de parcourir l’application et de comprendre où se trouvent les principales zones de gestion avant d’engager de l’argent. Comme pour tout service financier, l’ouverture d’un compte implique un parcours de configuration et de vérification. Suivez les demandes affichées dans l’application et relisez les informations avant de confirmer : une petite pause à cette étape vaut mieux qu’une opération faite par automatisme.
Je recommande aussi de préparer une liste courte de questions avant de commencer : quelle somme voulez-vous investir, à quel horizon, et quelle baisse pourriez-vous supporter sans vendre dans la panique ? Ce ne sont pas des formalités. Les réponses déterminent si un placement est cohérent avec votre situation. Un débutant qui investit pour apprendre n’a pas forcément les mêmes besoins qu’une personne qui prépare un objectif à long terme.
Une fois le compte prêt, ne vous sentez pas obligé d’acheter quelque chose immédiatement. Se familiariser avec les libellés, consulter une fiche de placement et regarder comment le portefeuille est présenté peut constituer une première séance utile. L’application sert aussi à observer et à s’organiser ; l’utiliser ne signifie pas qu’il faut multiplier les opérations.
Autre réflexe pratique : notez en dehors de l’application la raison de votre premier choix et la durée envisagée. Cela vous donne un repère lorsque la valeur évolue. Sans ce point de départ, il est facile d’interpréter chaque variation comme un signal urgent, alors qu’elle peut simplement faire partie des mouvements ordinaires d’un investissement.
Réussir une première action qui a du sens
Pour moi, une première réussite n’est pas de réaliser un gain rapide. C’est de comprendre ce que l’on achète, pourquoi on l’achète et ce que l’on fera si sa valeur baisse. Commencez par examiner les informations présentées pour le placement qui vous intéresse, puis vérifiez attentivement le sens de l’ordre et son montant avant de le valider. Ne confondez pas le fait de pouvoir appuyer sur un bouton avec le fait d’avoir évalué le risque.
Un scénario concret : vous souhaitez mettre de côté une petite somme chaque mois plutôt que d’essayer de deviner le meilleur jour pour investir. Vous pouvez définir votre budget à l’avance, effectuer votre choix avec calme, puis revenir à une fréquence raisonnable pour suivre l’ensemble. Cette méthode aide à limiter les décisions impulsives et rend plus facile la comparaison entre votre objectif initial et votre comportement réel.
Une autre utilisation pertinente consiste à suivre un placement que vous possédez déjà sans transformer le téléphone en tableau de bord à consulter toutes les heures. Regardez votre portefeuille à des moments choisis, par exemple lorsque vous faites votre point mensuel sur le budget. Ce rythme donne une vue d’ensemble et réduit le risque de réagir à une fluctuation isolée.
Si un parcours d’investissement régulier est proposé dans votre configuration, évaluez-le comme un outil de discipline, pas comme une promesse de rendement. Un prélèvement automatique peut vous aider à tenir une habitude, mais il ne rend pas le placement plus sûr et ne dispense pas de vérifier que le montant reste confortable. C’est un compromis utile pour la régularité, moins adapté si vos revenus varient fortement ou si votre budget n’est pas encore stable.
Les confusions fréquentes à éviter
La première confusion est de prendre une présentation simple pour une garantie de simplicité financière. Une interface épurée peut faciliter la navigation, mais les produits restent soumis à des risques et leurs valeurs peuvent évoluer à la hausse comme à la baisse. Si vous ne comprenez pas la différence entre les types de placement que vous consultez, mieux vaut suspendre l’achat et vous informer avant de poursuivre.
La deuxième est de mélanger le suivi du portefeuille avec la gestion du budget quotidien. Voir plusieurs usages financiers dans la même application peut être pratique, mais cela ne signifie pas que l’argent est interchangeable. Je garderais un montant de sécurité pour les dépenses proches et les imprévus, séparé de celui destiné à un investissement que l’on peut devoir conserver plus longtemps pour traverser une période défavorable.
Il faut aussi distinguer une opération ponctuelle d’une stratégie. Acheter parce qu’un actif fait parler de lui, puis vendre dès qu’il recule, revient souvent à réagir au bruit plutôt qu’à suivre un plan. Pour un novice, réduire le nombre de décisions et comprendre chaque achat est généralement plus utile que d’essayer de suivre tous les mouvements du marché depuis son écran.
Enfin, « gratuit au téléchargement » ne veut pas dire que chaque opération ou chaque service financier est nécessairement dépourvu de frais. Avant de valider une transaction, lisez les informations affichées sur les coûts et les conditions applicables à votre opération. Je ne ferais jamais un achat en supposant que le prix de l’application résume le coût de l’investissement.
Quand une autre solution sera plus adaptée
Trade Republic convient surtout si vous privilégiez une gestion mobile et un parcours accessible. En comparaison avec une banque traditionnelle, une application de courtage peut paraître plus directe pour consulter ses placements et agir depuis son téléphone. Une banque généraliste peut toutefois mieux répondre à ceux qui veulent centraliser avant tout leurs opérations bancaires habituelles ou qui préfèrent un accompagnement en agence.
Face aux plateformes de courtage plus complètes, le compromis est différent : une expérience plus simple peut être moins chargée en outils d’analyse. Si vous avez besoin de fonctionnalités avancées, de contrôles détaillés ou d’une organisation précise pour plusieurs stratégies, comparez les interfaces et les conditions avant de transférer toute votre activité. Le choix le plus populaire n’est pas automatiquement le plus adapté à un investisseur expérimenté.
Je déconseillerais également de commencer ici si votre objectif est de gagner de l’argent rapidement, si vous ne pouvez pas tolérer une baisse ou si vous comptez investir une somme nécessaire à court terme. Dans ces situations, la priorité est de clarifier votre budget et votre horizon, pas de chercher le bouton d’achat le plus pratique. L’application peut faciliter l’accès au marché ; elle ne décide pas à votre place si cet accès est raisonnable.
La suite après les premiers pas
Une fois la première opération comprise, la meilleure étape suivante est souvent de construire une routine simple : vérifier votre budget, revoir votre objectif et consulter vos placements sans chercher à intervenir à chaque variation. Si votre situation change, ajustez le montant prévu plutôt que de maintenir un automatisme devenu inconfortable. Cette discipline compte davantage que le fait d’utiliser toutes les fonctions disponibles.
Mon conseil à un ami serait d’essayer Trade Republic pour découvrir une gestion de placements centrée sur le mobile, en avançant progressivement et en lisant les informations avant chaque confirmation. L’application est gratuite et largement adoptée, mais elle ne convient pas à tous les profils : les investisseurs qui veulent des outils poussés ou un accompagnement humain préféreront peut-être une autre solution. Pour un débutant patient, prêt à séparer épargne de précaution et argent investi, elle peut offrir un premier cadre pratique.
Au bout du compte, le succès n’est pas d’ouvrir l’application souvent ni d’effectuer beaucoup d’ordres. C’est de savoir pourquoi vous l’utilisez, de garder votre budget sous contrôle et de comprendre les risques associés à vos choix. C’est dans cet esprit que Trade Republic me paraît la plus utile : non comme raccourci vers un rendement garanti, mais comme un outil mobile pour mettre en œuvre une décision réfléchie.
Un exemple de routine qui reste réaliste
Imaginez que vous soyez payé en début de mois et que vous souhaitiez commencer sans bouleverser votre budget. Je ferais d’abord le point sur les dépenses prévues et la réserve destinée aux imprévus, puis je choisirais seulement une somme dont l’absence ne compliquera pas le quotidien. Après avoir vérifié le placement et les conditions de l’ordre, je noterais la date et la raison de la décision. Le mois suivant, je comparerais surtout cette somme à mon budget, pas à la performance d’une journée particulière.
Cette démarche répond aussi à une question fréquente : faut-il surveiller l’application en permanence ? À mon avis, non. Si votre objectif est une épargne investie sur la durée, des consultations rapprochées risquent surtout de multiplier les réactions émotionnelles. Un point régulier, associé à une vérification lorsque votre situation financière change, est plus cohérent qu’une surveillance continue. En revanche, si vous effectuez des opérations actives, vous aurez besoin d’un suivi et d’une méthode adaptés à cette stratégie, ce qui n’est pas le terrain le plus naturel pour une expérience volontairement épurée.
Choisir selon son besoin, pas selon la facilité d’accès
La différence avec une banque classique ne tient pas seulement au téléphone : c’est aussi une question d’usage. Si vous cherchez d’abord un interlocuteur pour examiner votre situation et vous expliquer les choix, un rendez-vous ou un service de conseil peut être plus rassurant. Si vous connaissez déjà votre objectif et souhaitez gérer vous-même vos placements, une application mobile comme celle-ci peut réduire les étapes entre la consultation et l’action. Il faut simplement accepter que cette autonomie implique de vérifier soi-même chaque décision.
Pour un premier utilisateur, je ferais aussi attention à ne pas confondre une prise en main facile avec une recommandation personnalisée. L’application peut présenter une opération de façon accessible, mais votre horizon, vos dettes, vos revenus et votre tolérance aux pertes restent propres à votre situation. Si ces éléments sont encore flous, prendre le temps de les clarifier — ou demander un avis qualifié — est une meilleure prochaine étape qu’augmenter son investissement parce que l’interface rend l’action rapide.
Au moment de choisir entre une solution mobile et une plateforme plus riche, demandez-vous ce qui vous manque réellement. Des graphiques avancés ne sont utiles que si vous savez les interpréter et si votre méthode en dépend ; à l’inverse, une interface très simple peut frustrer dès que vous cherchez des contrôles ou une analyse plus détaillée. Je commencerais avec un périmètre limité, puis je réévaluerais le choix lorsque mes besoins deviennent concrets plutôt que de sélectionner d’emblée l’outil le plus chargé.
Enfin, avant de passer du premier essai à une habitude, vérifiez que le montant envisagé reste confortable même dans un mois plus serré. Si la réponse est non, réduisez-le ou reportez l’investissement. Cette marge de manœuvre rend l’expérience plus sereine et évite de devoir vendre un placement pour payer une dépense proche. Pour moi, c’est le meilleur test pratique : l’outil est utile lorsque son usage s’intègre à une vie financière déjà comprise, pas lorsqu’il pousse à agir avant d’avoir établi ses priorités.
Avantages
- Interface claire
- adaptée à la consultation rapide sur mobile.
- Ordres programmés pratiques pour investir régulièrement.
- Actions fractionnées accessibles avec de petits montants.
- Large choix d’actions
- d’ETF et d’autres actifs financiers.
- Authentification renforcée pour sécuriser l’accès au compte.
Inconvénients
- Les placements comportent un risque de perte en capital.
- Les cours peuvent différer des prix proposés sur d’autres marchés.
- L’offre de produits varie selon le pays et la réglementation.
- Le service client peut être moins direct qu’en agence bancaire.
- Les outils d’analyse restent limités pour les investisseurs expérimentés.
FAQ sur Trade Republic: Bourse mobile
Qu’est-ce que Trade Republic et à qui s’adresse l’application ?
Trade Republic est une application de courtage qui permet de gérer un compte-titres et, selon les produits proposés dans votre pays, d’investir dans des actions, des ETF et d’autres instruments financiers. Son interface mobile vise à rendre les opérations courantes accessibles, mais l’application ne remplace pas une formation financière. Avant de l’installer, vérifiez que le service et les produits qui vous intéressent sont disponibles dans votre pays et correspondent à vos objectifs.
Quels sont les frais associés aux investissements sur Trade Republic ?
Les frais dépendent du type d’opération, du produit et des conditions en vigueur dans votre pays. L’application peut afficher une tarification simple pour les ordres, tandis que des coûts liés au marché, au spread, aux devises ou au produit lui-même peuvent aussi s’appliquer. Consultez la grille tarifaire et le récapitulatif de chaque ordre avant de confirmer : un tarif affiché comme faible ou nul ne signifie pas nécessairement que l’investissement est sans coût.
Trade Republic est-elle sûre et mes fonds sont-ils protégés ?
Trade Republic indique exercer ses activités sous la supervision des autorités compétentes, mais la protection dépend de la nature des fonds ou des actifs et des règles applicables dans votre pays. Une protection éventuelle des espèces ne couvre pas les pertes liées à la baisse de la valeur d’un investissement. Avant d’ouvrir un compte, consultez les informations réglementaires et les conditions de protection fournies par l’entreprise, et gardez à l’esprit que tout placement comporte des risques.
Comment ouvrir un compte et quels documents faut-il fournir ?
L’ouverture se fait généralement depuis l’application et peut nécessiter un téléphone compatible, une adresse e-mail, des informations personnelles et une vérification de l’identité, parfois par vidéo ou au moyen d’un document officiel. Des contrôles supplémentaires peuvent être demandés selon votre résidence ou votre situation. Les critères d’éligibilité, les délais de validation et les moyens de dépôt varient : vérifiez les exigences affichées lors de l’inscription avant de commencer.
Peut-on perdre de l’argent en utilisant Trade Republic ?
Oui. Trade Republic est un outil de placement, et non un compte d’épargne garantissant un rendement : la valeur des actions, des ETF et des autres produits peut monter comme baisser. Vous pouvez récupérer moins que la somme investie, et certains produits complexes présentent des risques particulièrement élevés. Prenez le temps de comprendre chaque produit, de lire les informations de risque et de n’investir que des sommes dont vous pouvez supporter une éventuelle perte.


